


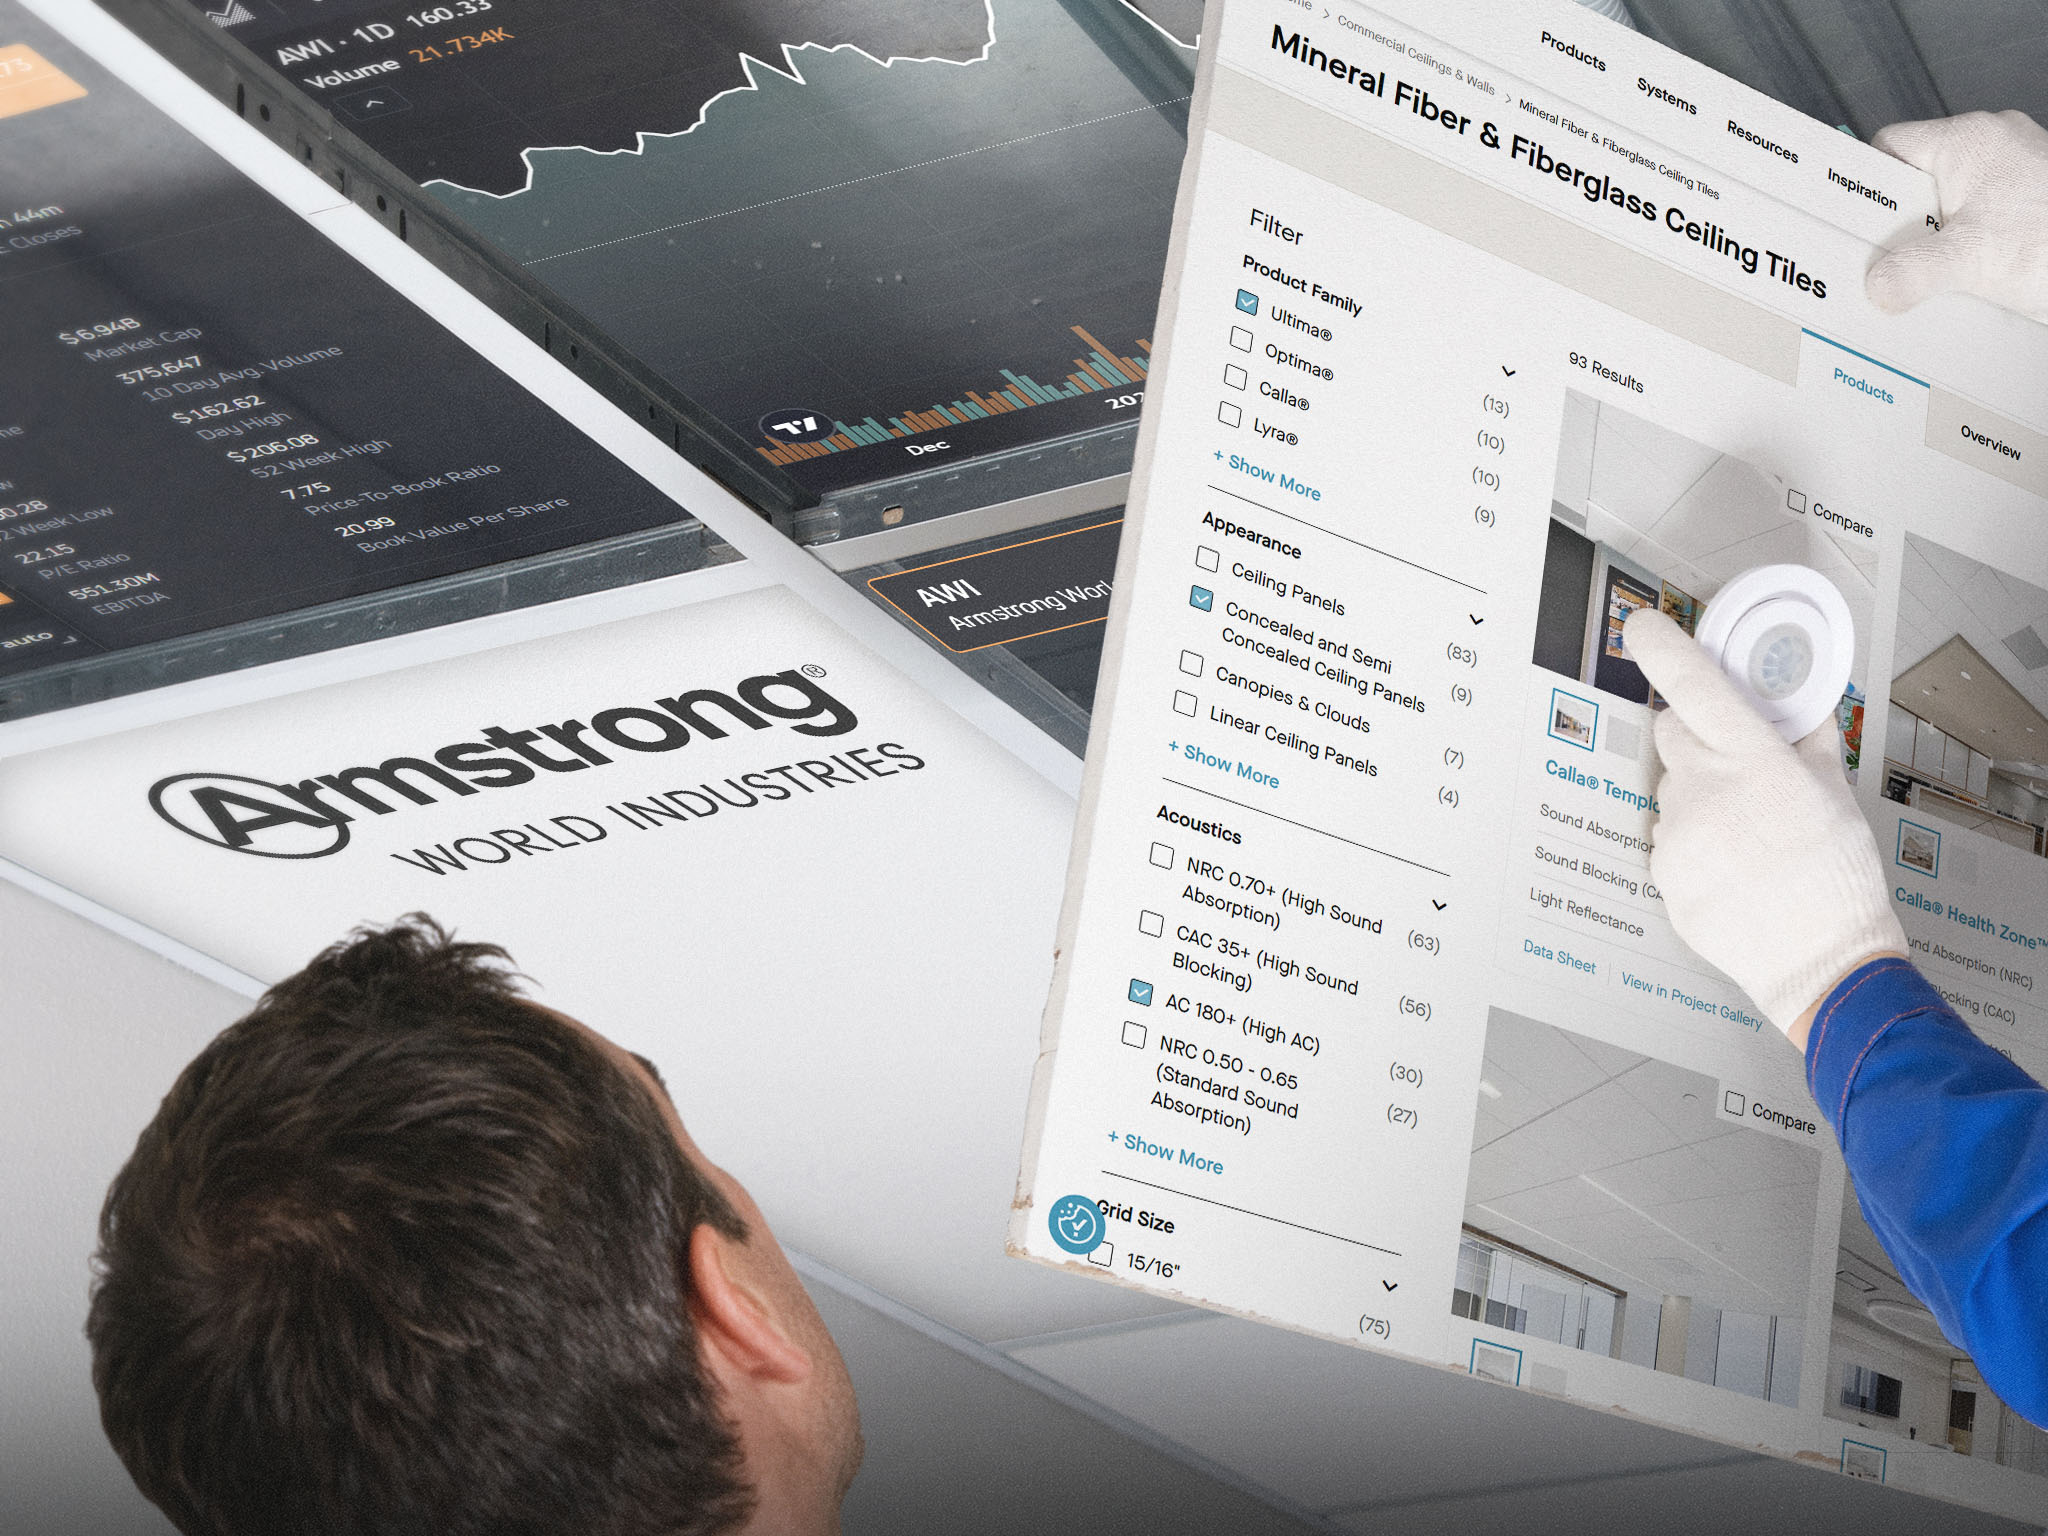

Si usted es un estadounidense de cierta edad que asistió a una escuela pública, probablemente recuerde que las placas del techo de las escuelas a menudo servían como lugar de aterrizaje para los lápices afilados lanzados por los alborotadores de la clase.
Pero las placas para techos son un negocio serio para Armstrong World Industries (NYSE: AWI). La compañía controla aproximadamente entre 50 % y 60 % del mercado de ese producto en EE. UU. Vende estas placas, así como productos especializados para paredes y productos metálicos destinados a la construcción de edificios no residenciales. Esto incluye oficinas, escuelas, hospitales y centros de datos.
Barron’s presenta una tesis alcista para la acción. «Armstrong se está convirtiendo en una parte indispensable del sector de construcción comercial de EE. UU.», escribe Jacob Sonenshine, de Barron’s. «Su posición dominante en el mercado facilita la venta cruzada a los clientes existentes». Sus productos pueden complementarse entre sí para satisfacer prácticamente cualquier solicitud de los clientes, señala.
«Esto ayuda a la compañía a profundizar sus relaciones con arquitectos y minoristas como Home Depot (NYSE: HD) y Lowe’s (NYSE: LOW)», señaló Sonenshine.
El enfoque especializado es visto como ventaja
Armstrong cuenta con solo dos segmentos operativos. Uno es Fibra Mineral, que comprende las placas para techos y representó 61 % de los $472 millones de dólares en ventas totales de la compañía durante el segundo trimestre. El segmento de Especialidades Arquitectónicas incluye otros productos para techos y paredes, y representó el 39 % restante de las ventas de Armstrong.
Sonenshine sostiene que el enfoque especializado de Armstrong le ha ayudado a ganar participación de mercado frente a competidores más diversificados. La elevada participación de Armstrong hace que sea menos sensible a la coyuntura económica que sus pares, señala. El crecimiento anual de sus ventas ha sido menos volátil que el de sus competidores desde su primer año completo como compañía cotizada en bolsa, en 2007.
Como resultado, el valor unitario promedio de Armstrong, es decir, los ingresos obtenidos por unidad vendida, ha aumentado en cada uno de los últimos 10 años, excepto en 2020, señala Sonenshine. El valor unitario promedio es un indicador aproximado de los precios de Armstrong. Sus ingresos han aumentado cada año desde 2022, a diferencia de los de sus competidores Builders FirstSource (NYSE: BLDR) y Martin Marietta Materials (NYSE: MLM).
El aumento de las tasas de interés, que reduce la construcción de edificios, ha afectado a Armstrong y a otras acciones del sector de la construcción en las últimas semanas. El gasto en construcción disminuyó 0.5 % en julio frente a junio y 3.8 % respecto al año anterior. Las acciones de Armstrong han caído 6.6 % durante el último mes.
La resiliencia de Armstrong
Pero Sonenshine cree que Armstrong puede superar estos obstáculos. «Ha fortalecido su posición en el mercado y sus relaciones con los arquitectos», explica. «Su sólida posición financiera le permitirá seguir invirtiendo en esas relaciones». Citó como ejemplo la adquisición este año de Eventscape, una compañía de diseño y fabricación.
Armstrong registró un aumento interanual de los ingresos de 11.2 % en el segundo trimestre, mientras que su beneficio neto por acción aumentó 12.4 %. La compañía elevó todas sus estimaciones de ganancias para el conjunto de 2026 y prevé un aumento de los ingresos de entre 9 % y 11 %.
Sus acciones han generado un retorno total anualizado de 32 % durante los últimos tres años, frente a 23 % del S&P 500.
Claramente, la compañía cuenta con fundamentos sólidos. Pero, como dice el viejo adagio, los rendimientos pasados no garantizan rendimientos futuros.


Comentarios